Una investigación del Centro de Investigaciones y Análisis Prospectivo advierte que la falta de ahorros, la informalidad laboral y la escasa cobertura de seguros dejan a numerosos hogares expuestos a enfermedades, desempleo y gastos inesperados.
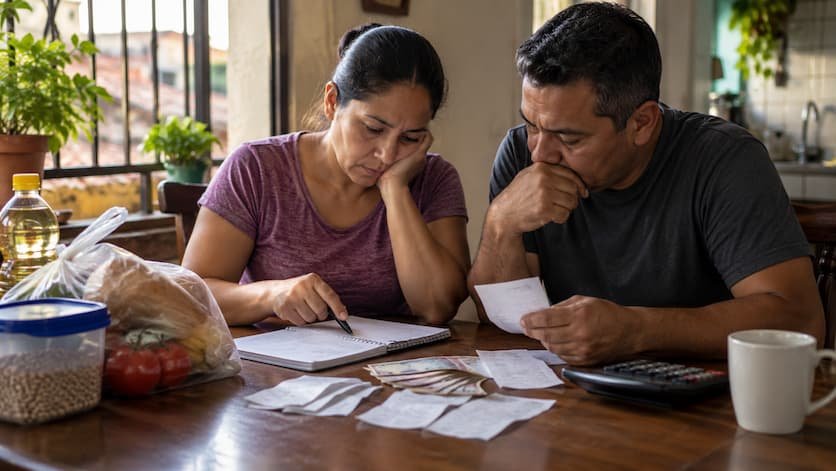
En Venezuela, conseguir ingresos para cubrir los gastos cotidianos no significa necesariamente contar con seguridad económica. Una enfermedad, la pérdida de un empleo o una reparación imprevista pueden alterar profundamente el presupuesto de una familia que, aun trabajando, carece de recursos para enfrentar una emergencia.
Esta realidad es el eje de una investigación presentada por el Centro de Investigaciones y Análisis Prospectivo (CIAP), cuyo Documento País N.º 3, titulado La vulnerabilidad económica de los venezolanos, examina las condiciones que determinan la capacidad de los hogares para afrontar situaciones adversas.
El estudio, publicado el 21 de octubre y reseñado este lunes 26 de octubre por el diario regional La Nación, plantea que los ingresos constituyen solamente una parte de la seguridad económica. También importan la estabilidad del empleo, el ahorro, el acceso al crédito, los seguros y las redes de apoyo familiar.
El problema no es solamente cuánto se gana
Dilio Hernández, director general del CIAP, explicó que una familia puede disponer de recursos suficientes para atender sus necesidades inmediatas y, al mismo tiempo, encontrarse en una situación de elevada vulnerabilidad.
La diferencia está en su capacidad para responder cuando ocurre algo inesperado.
Un hogar que utiliza prácticamente todos sus ingresos para comprar alimentos, pagar transporte, adquirir medicamentos y atender servicios básicos tiene pocas posibilidades de constituir un fondo de emergencia.
Cuando aparece un gasto extraordinario, las alternativas pueden reducirse a solicitar préstamos, vender pertenencias, disminuir el consumo o recurrir a familiares.
Esta situación muestra por qué la recuperación de determinados indicadores económicos no necesariamente se traduce en mayor estabilidad para todos los hogares.
Más del 90 % tendría poca o ninguna capacidad de ahorro
90 %
o más de los trabajadores tendría capacidad de ahorro muy limitada o inexistente
6 %
de la población contaría con cobertura estable de seguros
Estimaciones y aproximaciones citadas por el CIAP, no mediciones censales directas.
Uno de los hallazgos más preocupantes del documento es la limitada capacidad de ahorro de los trabajadores venezolanos.
Según una aproximación preliminar presentada por el CIAP, más del 90 % tendría posibilidades muy reducidas o inexistentes de reservar dinero para afrontar imprevistos.
Esto significa que muchas familias dependen casi por completo de los ingresos que reciben en cada período, sin contar con una reserva financiera que les permita mantener sus gastos durante una emergencia.
El problema adquiere mayor dimensión cuando se consideran los costos de atención médica, la necesidad de adquirir medicamentos y la posibilidad de perder temporalmente la capacidad de trabajar.
El empleo informal amplía los riesgos
La investigación también destaca el peso del trabajo independiente y de la informalidad laboral en la economía venezolana.
De acuerdo con las estimaciones recogidas por el centro, el trabajo por cuenta propia representa entre el 40 % y el 45 % del empleo, equivalente aproximadamente a siete millones de personas.
Para numerosos ciudadanos, estas actividades constituyen una alternativa de generación de ingresos. Sin embargo, no siempre ofrecen prestaciones laborales, protección ante accidentes, cobertura médica o mecanismos de compensación por interrupciones del trabajo.
Un vendedor independiente, un trabajador de oficios o una persona dedicada a prestar servicios puede perder ingresos inmediatamente si enferma o deja de trabajar durante varios días.
La ausencia de sistemas de protección suficientes convierte esas interrupciones en riesgos directos para el bienestar familiar.
La mayoría de la población carece de seguros
Otra de las dimensiones examinadas es la escasa cobertura de seguros.
El documento señala que alrededor del 6 % de la población venezolana dispone de una cobertura estable. Entre las pólizas existentes predominan las relacionadas con la salud, especialmente mediante planes corporativos.
Los seguros patrimoniales y de vida tienen una presencia mucho menor, mientras que la protección frente al desempleo es prácticamente inexistente.
La investigación sitúa la penetración del sector asegurador alrededor del 1,2 % del producto interno bruto, por debajo de las referencias regionales citadas, que oscilan entre el 6 % y el 10 %.
Esta diferencia evidencia las dificultades para distribuir financieramente los riesgos asociados a enfermedades, accidentes y pérdidas materiales.
Una pobreza que va más allá del salario
El estudio incorpora también resultados de la Encuesta Nacional de Condiciones de Vida (ENCOVI) 2025, que estimó en un 55 % la proporción de población venezolana en situación de pobreza multidimensional.
Este concepto considera carencias relacionadas con la educación, la vivienda, los servicios y otras condiciones esenciales, además de los ingresos.
Por tanto, una familia puede experimentar ciertas mejoras económicas sin superar las dificultades estructurales que afectan su bienestar.
La investigación del CIAP coincide en este punto con otros análisis sobre la persistencia de la pobreza y las limitaciones que enfrentan los hogares venezolanos.
¿Qué alternativas plantea la investigación?
El CIAP propone ampliar los mecanismos de protección económica mediante microseguros de bajo costo, pólizas colectivas para trabajadores independientes y alianzas que faciliten el acceso a instrumentos financieros.
También plantea desarrollar modalidades de contratación adaptadas a las condiciones económicas de los hogares.
Estas propuestas buscan reducir la exposición de las familias a gastos extraordinarios que pueden comprometer sus necesidades esenciales.
Sin embargo, su aplicación requeriría resolver dificultades relacionadas con el poder adquisitivo, la confianza en los instrumentos financieros y la capacidad de las personas para asumir pagos periódicos.
La estabilidad también significa poder afrontar una emergencia
La investigación pone sobre la mesa una cuestión que afecta directamente a la vida cotidiana: no basta con generar ingresos si cualquier imprevisto puede desestabilizar por completo a una familia.
La posibilidad de ahorrar, contar con atención médica, mantener ingresos estables y acceder a mecanismos de protección constituye una parte fundamental del bienestar económico.
Para numerosos hogares venezolanos, la principal preocupación no es únicamente llegar al final del mes, sino saber qué ocurriría si mañana aparece una enfermedad, se pierde una fuente de trabajo o surge un gasto imposible de posponer.
Esa incertidumbre es precisamente la vulnerabilidad que el estudio busca documentar.
Fuente principal: Diario La Nación, 26 de octubre de 2026, investigación del CIAP presentada por Humberto Contreras. Consultar la información original.
Fuente complementaria: La Nación Radio, 23 de octubre de 2026. Consultar el análisis del estudio.
